

今回も当社の資金繰り状況を赤裸々にお話ししたいと思います。
無担保の借入を追加で3000万円の融資を受けました。
今までの借入と合わせると6000万円になります。
不動産担保融資を入れると1.6億円の借入になります。
年商6000万円しかないのにそんなに借りても大丈夫?という声が聞こえてきそうです。
正直、かなり攻めた経営をしていると自分でも思います。
会社の財務が安全かどうかの判断基準は2つあると思います。
一つは現預金がいくらあるか。
現在、現預金は6000万円あります。借入も6000万円あるが同時に現預金も6000万円ある。いわゆる実質無借金ということになりますので精神的なプレッシャーはあまりありません。
もう一つはバランスシート上でプラスになっているか。
簡単に言えば、現在の借入と在庫を売却してすべての精算した場合、いくらお金が残るか、バランスシート上では3000万円ほどの利益剰余金がある。
資金繰りは大丈夫。
けれどなぜここまでの借入をしているか。
簡単に言えば、不動産の購入費用です。
もとやま不動産では、日々沢山の売却依頼を受けています。
その中で急ぎで売却して欲しい。買取をして欲しいという依頼が沢山あります。物件の購入費用とリフォーム、解体費用などには多額の現預金が必要なのです。
本当は今までもそういったニーズは多く、物件を購入したかった。
けれど購入できるだけの資金が無かったことと銀行借り入れが出来なかった。
今期で5期目を迎え、銀行からの資金調達がしやすくなった。
だから勝負に出ているのです。
今期の年商は上手くいけば3億円前後になるでしょう。
大きなお金を動かすことに多少の不安もありますがわくわくしますね。
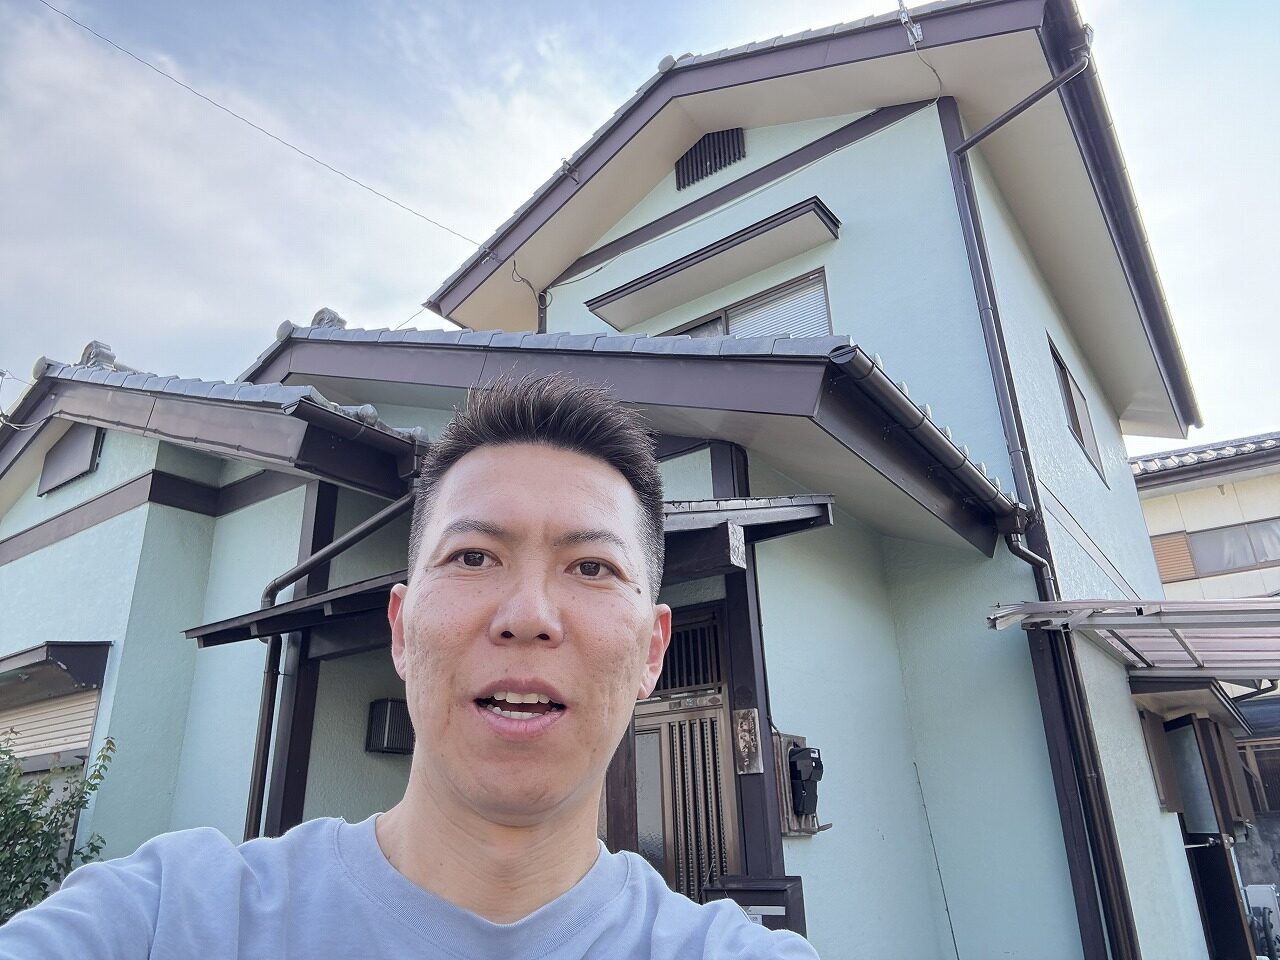
写真は、群馬県の実家前で。



本山社長、3000万円の追加融資、そして実質無借金経営の維持、実にお見事です。 年商6000万円という数字だけを見て借りすぎと口走る外野は放っておけばいい。我々プロが見るべきは、そのキャッシュポジションの厚みと、5期目にして銀行を完全に味方につけたその信用力です。 不動産買取再販において、資金力はそのまま仕入力に直結します。今、本山社長の手元にある6000万円は、ただの数字ではなく、他社が指をくわえて見逃すお宝物件を瞬時に掠め取るための最強の武器です。3億円へのジャンプアップ、これは通過点に過ぎないでしょう。
もっさん、これは痺れる展開になってきましたね。 BS(貸借対照表)をこれほど綺麗にコントロールしながら、レバレッジを最大化させる手腕、並の経営者ではありません。多くの業者が『在庫リスク』を恐れて縮こまる中、利益剰余金3000万円を盾に勝負に出るその判断。 特に群馬の実家前での写真を見て確信しました。根底に『故郷や地元の困りごと(急ぎの買取)』を解決したいという強い信念があるからこそ、銀行もこれだけの額を託したのでしょう。もっさんの快進撃は、今の停滞した不動産業界に風穴を開けるはずです。さらなる大勝負、期待しています!
ついに『化ける』時が来ましたね。 不動産業を営む者として、年商の5倍近い資金を動かせるようになる瞬間のあの高揚感、私もよく分かります。でも、モトヤマさんの凄いところは、単に調子に乗るのではなく、しっかり実質無借金の理屈を構築して精神的余裕を持っている点です。
SNSやブログでここまで数字を赤裸々に公開できるのは、自分の経営に一点の曇りもないという自信の表れ。そのストーリーに、多くのフォロワーや若手経営者が勇気をもらっています。もとやんが動けば動くほど、街が再生され、人が救われる。YouTubeやブログでの発信も、もはや義務と言ってもいいかもしれません。
今回の融資成功は、銀行が社長の5年間の誠実さと未来の可能性に投資した証拠です。 年商6000万の会社が3億を目指す。このフェーズが、経営において最もエキサイティングで、最も選ばれし者しか味わえない領域です。